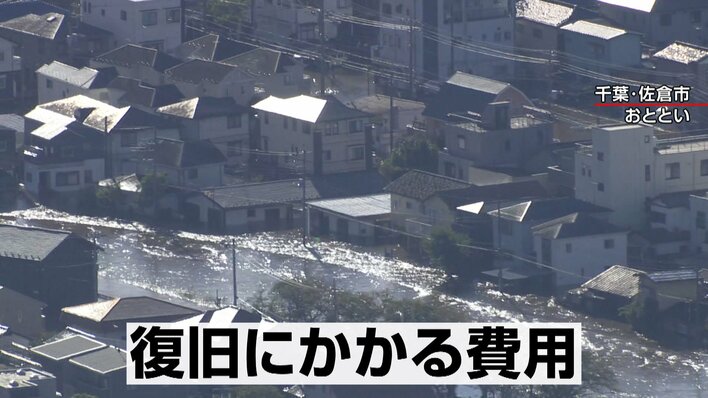


住宅の浸水被害をもたらした記録的な大雨。被災した人たちに重くのしかかるのが、復旧にかかる費用です。
『ノンストップ!』が千葉県の現地を取材すると、先の見えない不安に直面する被災者たちの姿がありました。
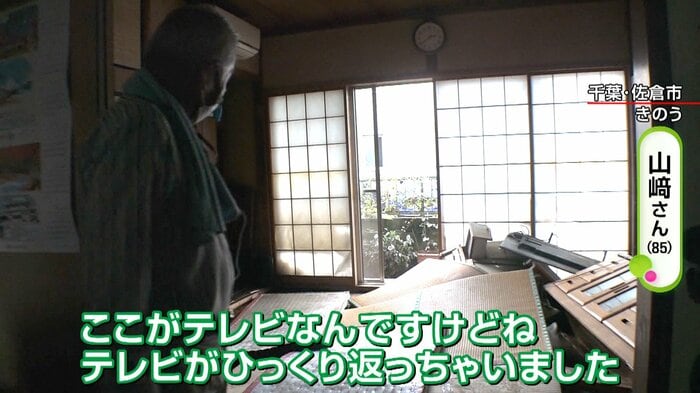
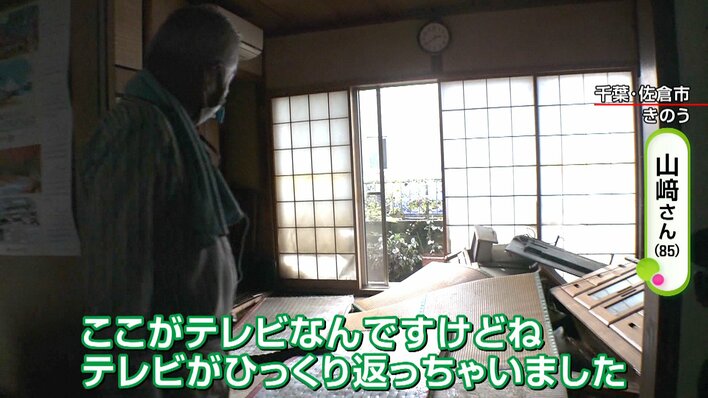
自宅が床上浸水した山﨑さん(85):
(いつもは)ここで寝てるんです。これがもう、ここがテレビなんですけどね テレビがひっくり返っちゃいました。
今まであの(壁の)傷は全く一個もなかったわけで、多分水で浮いて削ったんじゃないですかね。
こう語るのは、先日の記録的大雨により氾濫した高崎川のすぐそばに住む、山﨑さん85歳。
1階部分は床上まで浸水し、水が引いた後も、家の中は泥だらけに…。
子供や孫も集まり手伝ってくれていますが、なかなか作業は進まないといいます。
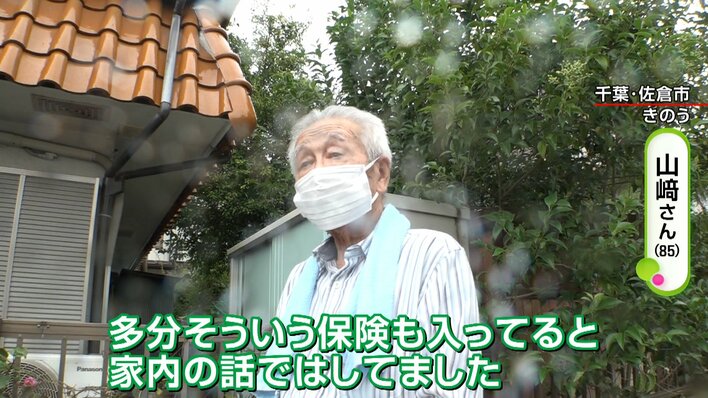
自宅が床上浸水した山﨑さん(85):
多分そういう保険も入ってるみたいな家内の話ではしてましたんで。まだ今日電話入れてもね、休みで明日にしてくださいと言われて。
連休のため保険会社に連絡がつかず、不安な時間を過ごしていました。
被災地からは保険金に関する心配の声が相次いでいます。
自宅が床上浸水した永井さん:
(保険には)入ってはいるんですけど、どの程度出るかわかんないね、なかなかね。全額は出ないですよね、今ね。
倉田大誠アナウンサー:
家の保険はどこまで適応されるのか?これまで1200世帯を超える相談に乗ってこられましたファイナンシャルプランナーの飯村久美さんに解説をいただきます。
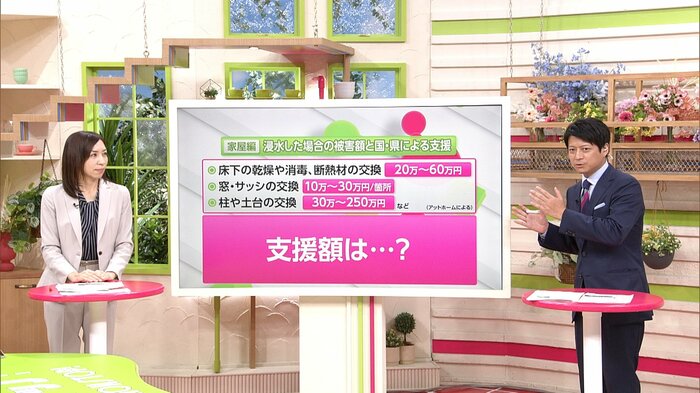
まずは、家について。そもそも家って壊されてしまった時、家屋復旧する時にどれくらいお金がかかるのか?
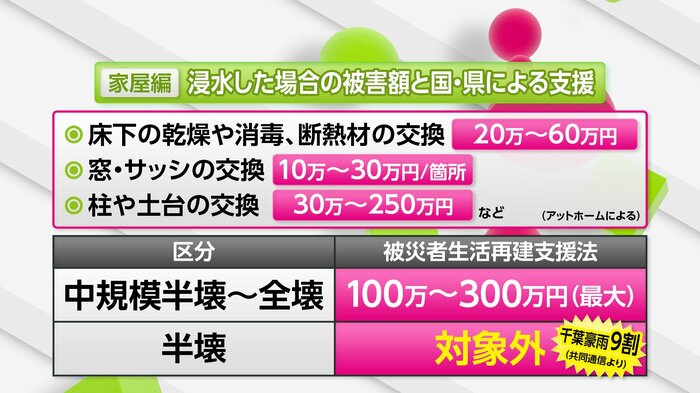
あくまでも一つの例ですが、
・床下の乾燥や消毒、断熱材の交換などは20~60万円。
・窓のサッシの交換、10万~30万円(箇所)。
・柱や土台の交換、30~250万円。
実はここで助けになるのは、いろんな保険入っていなかったとしても国による「被災者生活再建支援法」という支援がありますが、これは全員が受けられるわけではありません。
家の壊れた状況によって、最大額かあるいは対象外になってしまいます。
例えば、半壊と判断されますと、対象外となってしまいます。
先月の千葉豪雨で共同通信社が独自調査を行いました。そこで半壊だったと認定されたご自宅は全体の約9割。つまり、9割には「被災者生活再建支援法」による支援は出なかったということになります。
ファイナンシャルプランナー 飯村久美氏:
半壊といっても半分ではなくて、延べ床面積の30%未満これを半壊といいます。または基礎部分ですね、構成の主要部分屋根ですとか柱ですとか基礎、こちらの経済的な被害の20%~40%、これだと半壊になってしまって国の補償は受けられないということになります。
倉田アナ:
ただもう一つ半壊となった方でも「災害救助法」という法律があります。これは住宅の応急処置をするためのお金なので、最大で75万7000円分の修理を依頼することは可能なんですけど、あくまでも本当に水道部分だったりとか屋根だったりなんですね。
じゃあ皆さんどういった保険に入ればいいのか?
火災保険ってありますよね。あの中のオプションの一つとして挙げられている水難補償、これを一つ勧めています。
これ単体で入ることはできません。オプションなんです。火災保険プラスアルファこれに入ることができます。
大久保佳代子:
入っているのかな?
ちょっと皆さんどうか分からないですよね。ちなみに付帯率というのは、全国平均で61.8%になります。しかもこの数字は減少傾向にあるんで、もしかしたら入ってんのかなって人は入ってない可能性がある。
飯村久美氏:
こういった水災補償がご自身の契約している火災保険に入っているのか?丸っと含まれているのか、オプションで外しているのか、そこをチェックしていただきたいと思います。
倉田アナ:
ただ水災補償にはやっぱり条件がありまよね?
飯村久美氏:
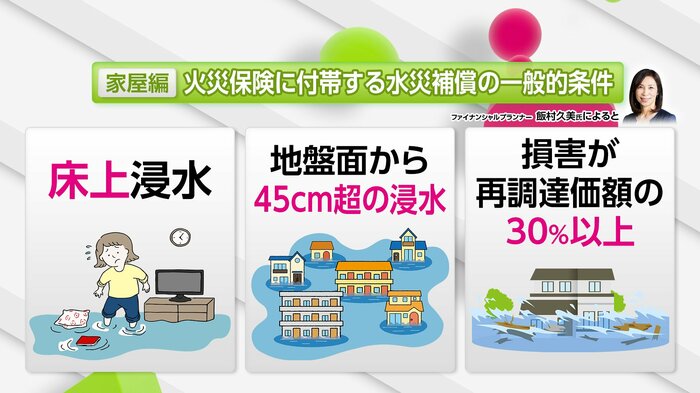
主に3つの条件いずれかを満たした場合に、水災の補償がおりることになります。
1つ目は床上浸水、もう1つは地盤面、地盤面というのは、ほぼほぼ床下だと思ってください。床下の浸水はほとんど45㎝を超えない限りは損害は補償されません。もう1つは損害が再調達価格(新しいものをもう一度建て直したり手に入れるときに必要な額)の3割以上の被害に及んだときに、初めてこの水災の補償がおります。
水災に関して一般的にはこの3つのいずれかの条件ということになります。
MC設楽統:
なるほど、じゃあ自分で備えておくしかないんですね。
車が水没した場合は?
倉田アナ:
続いて車です。車への影響ってどうなのか保険は果たしてどうなのか?
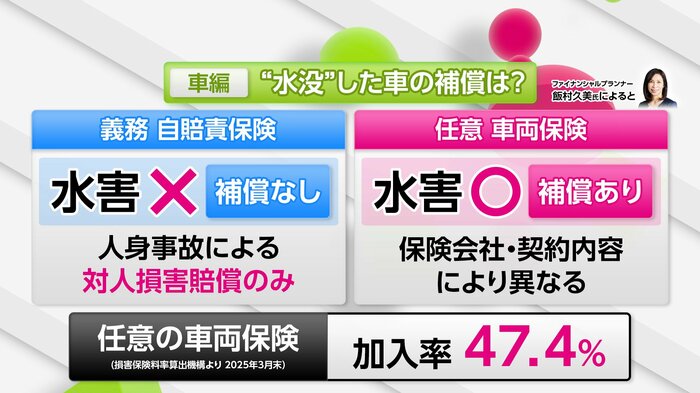
よく聞く自賠責保険ってありますよね。これはもちろん皆さん義務として入るんですけれども、人身事故による対人損害賠償のみなので水害の補償は当然してくれません。
じゃあ水害から車を守るには、任意でやっぱり車両保険あるんですね、これに入ることが必要になります。
設楽統:
入っているのかな?って感じですよね?
倉田アナ:
じゃあ現状この車両保険の加入率どれくらいなのか数字で見ると、47.4%、約半分です。
飯村久美氏:
任意の自動車保険の中には、対人対物についての保険と車両、車自体に対する保険とあります。車両保険を付けるともちろん保険料って高くなります。
一般的には「車両保険は高いし車もだいぶ乗っていて価値がないからいいよね」っていう判断で、加入してる人が半分以下っていうのが車両保険です。
設楽統:
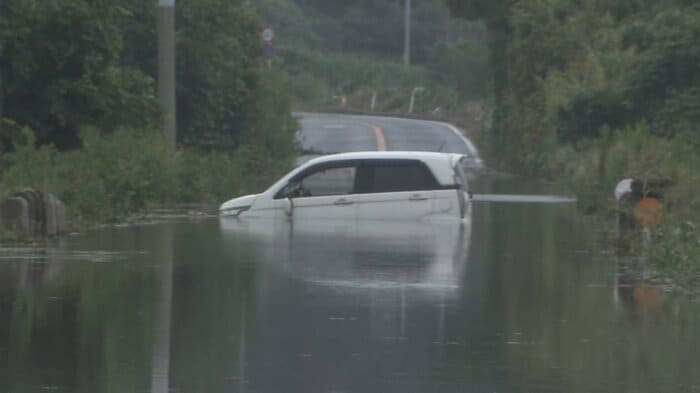
映像でもう半分ぐらい水に浸かってしまっている車を見るけれど、2台に1台は車両保険に入ってない計算になるということですね?
倉田アナ:
さらにこういった補償も車両保険のオプションであります。
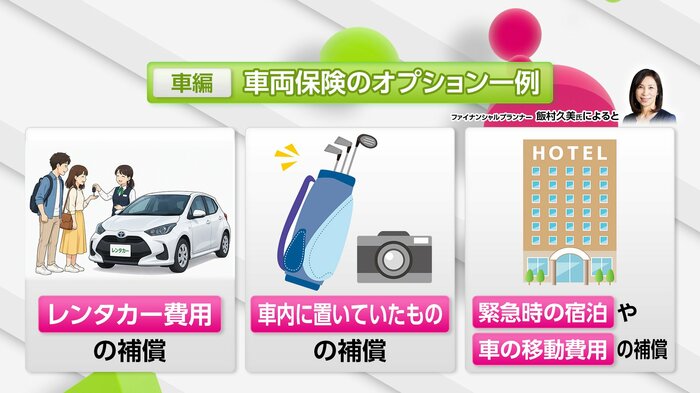
・レンタカーの費用の補償
・車内に置いていた物の補償
・緊急時の宿泊や、車の移動費用の補償
飯村久美氏:
車が冠水してしまって、しばらく仕事で必要なのに車が乗れないといった時には、代車的なレンタカー費用特約というオプションがございますし、あと、車内に置いていたものの損害の補償、それからスペシャルになってくると緊急時の宿泊ですとか車の移動、こういったものもオプションですけれどもつけることができます。
倉田アナ:
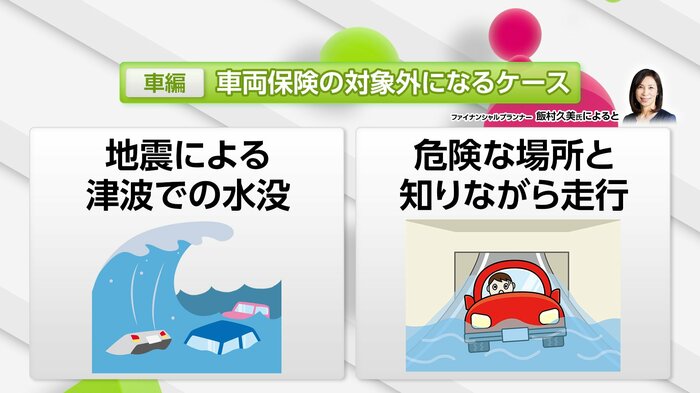
ただですねこれ場合によっては車両保険に加入をしていても、補償の対象外になるよというケースもあります。
飯村久美氏:
まずは、地震による津波での水没、これは車両保険の対象外です。家もそうなんですけど火災保険の対象外です。地震は同時多発的に起こって本当に大損害になるので、家ですと地震保険は国のやっている保険になりますし、車は地震の対象外です。
もうひとつ、危険だと分かっていて冠水してしまったというケース。
例えば、通行止めや避難勧告が出ていて、深く冠水しているのに自分で突っ込んだという時には、場合によっては保険会社が「いや重大な過失ですよね」ということで対象外になる可能性もあります。
倉田アナ:
ただこれをどうやって見極めるのかについては、ドライブレコーダーって非常に大事な証拠になります。
あとは家の場合は、写真を撮っておくということが大事です。
飯村久美氏:
身の安全を確保した上で、この保険の請求って証拠が大事ですので、片付けをする前に「どの程度床の水が来た」かですとか、車のナンバープレートを一緒に写真を撮る、これは重要になります。
(「ノンストップ!」2026年9月24日放送より)